

Als de vos de passie preekt, boer pas op je ganzen.
De minister van Financiën vindt dat er 300 miljard euro te lui op de Belgische spaarboekjes ligt. Dat geld moet naar de beurs. Maar bedenk dat dezelfde overheid je ooit ook het pensioensparen aansmeerde — en wie de eindafrekening ooit heeft gezien, houdt voortaan zijn hand op zijn portemonnee.
Er is een bepaald soort politiek nieuws dat je pas goed begrijpt als je het vertaalt. Wanneer een minister zegt dat hij je spaargeld wil "wakker schudden", dan bedoelt hij niet dat hij bezorgd is dat je euro's zich vervelen. Hij bedoelt dat hij ze wil verplaatsen. Weg van waar ze veilig staan, naar waar ze — voor iemand — nuttiger zijn.
En laten we eerlijk zijn: die iemand is niet altijd jij.
Wat Jambon precies van plan is
De feiten zijn op zich niet eens schokkend. Tijdens de begrotingsopmaak van dit najaar legt Jan Jambon (N-VA), vicepremier en minister van Financiën én Pensioenen, een groeiplan op tafel. De Belgische economie groeit met ongeveer één procent, en dat vindt hij te weinig. Meer groei, zegt hij, is het beste antwoord op de vergrijzing en op de schuldenberg.
Waar kan het beter? En zijn oog valt daarbij op één cijfer: de zowat 300 miljard euro die de Belgen samen op hun spaarboekjes hebben staan. Daar moet volgens hem "iets meer van naar de economie vloeien". Lees: naar de beurs. Investeringen zijn goed voor de bedrijven, klinkt het, en leveren de spaarder ook een hoger rendement op.
Op papier heeft de man zelfs een punt. Geld op een spaarboekje aan een schamele rente wordt door de inflatie stilletjes opgegeten. Wie dertig jaar op de beurs belegt, doet het historisch beter dan wie dertig jaar naar hetzelfde boekje kijkt. Dat is geen ideologie, dat is rekenkunde.
Tot zover de brochure.
Het "Zweedse model" en de kleine lettertjes
Concreet flirt Jambon met een idee van werkgeversorganisatie Voka: een "groeirekening" naar Zweeds model. In plaats van 30 procent belasting op dividenden en meerwaarden, betaalt de Zweed jaarlijks een klein percentage op de totale waarde van zijn rekening. Voor 2026 gaat het om ongeveer één procent, met een vrijstelling tot bijna 28.000 euro.
Eén procent in plaats van dertig. Dat klinkt als een cadeau. En hier moeten we scherp zijn, in twee richtingen tegelijk.
Ja, het is aantrekkelijk voor wie belegt. Maar let op de constructie zelf: een jaarlijkse belasting op de waarde van je rekening, niet op de winst. Dat betekent dat je óók betaalt in een jaar dat de beurs zakt en je rekening minder waard wordt. Je betaalt niet op wat je verdient, je betaalt op wat je bezit. In een goed beursjaar is dat een koopje. In een slecht beursjaar betaal je belasting op verlies.
Zweden regelt dat, tussen twee haakjes, met een systeem dat het al jaren draait en waar de bevolking mee vertrouwd is. Wij zouden het van nul moeten invoeren, in een land dat van fiscale eenvoud ongeveer evenveel kaas heeft gegeten als een kip van pianospelen.
Waarom de argwaan gezond is: het pensioensparen als waarschuwing
En nu komen we bij de kern, bij de reden waarom elke Belg die dit leest een lichte kramp in de buik zou moeten voelen.
Want we hebben dit al eens meegemaakt. Het heet pensioensparen, en het werd ons decennialang verkocht als de slimste zet die een brave burger kon doen. Spaar voor later, kreeg je te horen, en de staat beloont je met een belastingvermindering. Iedereen deed het. Je ouders deden het. De bankbediende keek je meewarig aan als je het niet deed.
En dan komt de dag van de afrekening. Want op het einde van de rit staat daar de eindbelasting op je pensioenspaarpot — geheven op een fictief opgeklopt rendement. Wie ooit heeft nagerekend wat er na al die jaren, na de kosten van het fonds, na de instapkosten, na de beheersvergoedingen en na die eindtaks, netto overblijft, kwam soms tot een ontnuchterende vaststelling: het verschil met gewoon sparen was flinterdun, en in de slechtste gevallen had je het geld beter onder je matras gelegd.
De overheid lokt met een fiscaal worstje aan de voorkant, en int de rekening discreet aan de achterkant, jaren later, wanneer de politicus die het bedacht al lang met pensioen is - ofg onder de zoden ligt. En het mooiste: de eindtaks werd onderweg gewoon aangepast wanneer de schatkist het nodig had. De spelregels veranderden terwijl het spel liep.
Dat is de constructie waar de Belg terecht kopschuw van is geworden. Niet omdat beleggen slecht is. Maar omdat de overheid keer op keer heeft bewezen onbetrouwbaar te zijn in haar beloften en de fiscale regels verandert zodra je geld eenmaal vastzit.
De man draagt twéé petten, en dat is geen detail
Er is nog iets dat je niet mag missen. Jan Jambon is niet zomaar minister van Financiën. Hij is óók minister van Pensioenen. Dezelfde man die je spaargeld naar de beurs wil leiden, is verantwoordelijk voor het pensioenstelsel dat kreunt onder de vergrijzing.
Denk daar even over na. Een overheid die weet dat ze de wettelijke pensioenen op termijn niet meer royaal kan betalen, heeft er alle belang bij dat je zelf een appeltje voor de dorst bijeenspaart — liefst in een vorm die ze kan belasten. Het "groeiplan" is dus niet alleen economische politiek. Het is ook, of misschien vooral, een manier om de burger zachtjes te laten wennen aan het idee dat hij zijn oude dag zelf moet financieren.
Dat mag een verdedigbare keuze zijn. Maar zeg het dan ook eerlijk, in plaats van het te verpakken als een gunst.
Waar hij wél gelijk heeft
Om niet in goedkope cynisme te vervallen: er zit in Jambons plan ook iets deugdelijks, en dat verdient eerlijkheidshalve vermelding.
Hij wil de Belgische regelneverij aanpakken — het zogenaamde "gold plating", waarbij ons land Europese regels nog strenger toepast dan Europa vraagt, en zo zijn eigen bedrijven uit de markt concurreert. Daar heeft hij een punt. Wie ooit in dit land iets heeft proberen te ondernemen, weet dat de administratie een sport op zich is. En zijn idee om via een nieuwe hub startende bedrijven naar de beurs te helpen, komt uit de juiste reflex: de rapporten-Draghi en -Letta wijzen er terecht op dat Europa zijn beloftevolle bedrijven doodknuffelt bij gebrek aan risicokapitaal. Dat de Brusselse beurs een impuls kan gebruiken, bewijst het feit dat het Gentse EnergyVision de voorbije jaren zowat de enige onderneming was die de stap naar een beursgang zette.
Een land waar bijna niemand nog naar de beurs trekt, heeft een probleem. Dat erkent zelfs de grootste scepticus.
De vraag die telt
Dus nee, dit is geen pleidooi om je geld eeuwig op een boekje te laten beschimmelen. Beleggen is voor wie het kan missen en het risico begrijpt een verstandige zaak, en de Belg is daarin te schuchter.
De vraag is een andere. Ze luidt: kunnen we deze overheid vertrouwen om een spaarconstructie te bouwen die óók over vijftien jaar nog eerlijk is, wanneer de schatkist weer eens rammelt en er een makkelijke pot geld vastzit die niemand mist tot het te laat is?
Zonder nieuwe maatregelen loopt het federale begrotingstekort tegen de verkiezingen van 2029 op tot ongeveer 38 miljard euro. Dat is de context waarin dit plan wordt geboren. Een overheid met een gat van 38 miljard die je vriendelijk uitnodigt om je spaargeld in een nieuwe, fiscaal gunstige constructie te steken.
Vergeef ons het wantrouwen. Maar wie een deur voor je openhoudt terwijl hij zelf dringend geld zoekt, doet dat zelden alleen uit beleefdheid.
Hou voorlopig één hand op je portefeuille. En lees, deze keer, de kleine lettertjes vóór je tekent — niet erna.
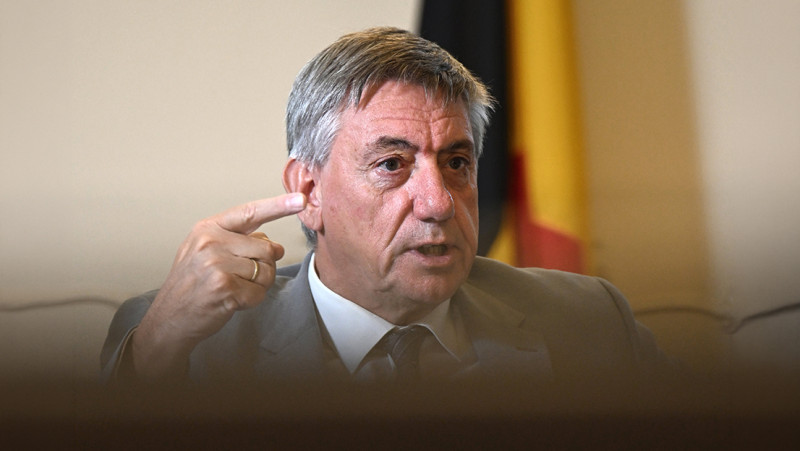
(Foto: Didier lebrun/Photonews)