

Belgischer wordt het niet: btw op afhaalmaaltijden naar 12 procent, maar wat is een afhaalmaaltijd?
De federale regering heeft beslist om het btw-tarief op afhaalmaaltijden op te trekken van 6 naar 12 procent. In de begrotingstabellen klonk het eenvoudig, maar in de praktijk werd het een kluwen van definities, uitzonderingen en interpretaties. De kernvraag: wat is een afhaalmaaltijd, en wat niet?
Na weken van discussie werd uiteindelijk gekozen voor een technische oplossing waarbij onder meer de houdbaarheidsdatum bepalend wordt. Producten die langer dan twee dagen houdbaar zijn, vallen niet onder de noemer ‘afhaalmaaltijd’ en blijven dus aan 6 procent btw. Is de maaltijd vers bereid en slechts één of twee dagen houdbaar, dan geldt voortaan het hogere tarief van 12 procent. Ook geldt dat de consument het product enkel nog mag moeten opwarmen, versnijden of portioneren. Ontbijtproducten, zoals koffiekoeken van de bakker, blijven buiten schot.
Theorie versus praktijk
Dat maaltijdbezorging via platforms zoals Uber Eats en Deliveroo onder de maatregel valt, lag voor de hand. Maar zodra dezelfde logica wordt toegepast op traiteurs, supermarkten en frituren, ontstaan grijze zones. Een vers slaatje dat vandaag bereid is en morgen vervalt, wordt fiscaal anders behandeld dan een quasi identiek product dat iets langer houdbaar is. De aard van het product verandert niet, het btw-tarief wel.
Volgens fiscalisten en sectororganisaties is daarmee een doos van Pandora geopend. Vragen stapelen zich op: wat met diepvriesijsjes die in een frituur verkocht worden? Wat met kant-en-klaarmaaltijden die oorspronkelijk vijf dagen houdbaar zijn, maar bijna vervallen en met korting worden verkocht? En welk moment telt: productie, verpakking of verkoop?
Het kabinet-Jambon gaf intussen aan dat de productiedatum doorslaggevend zou zijn, maar ook dat vergt controle, interpretatie en handhaving. Net daar wringt het schoentje.
Complexiteit als beleidskeuze
Volgens fiscalisten was een uniforme oplossing eenvoudiger geweest, bijvoorbeeld door alle lage btw-tarieven te harmoniseren op 9 procent. Dat voorstel haalde het politiek niet. In plaats daarvan werd gekozen voor een onderscheid tussen ondernemers en producten, met onvermijdelijke discussies over het gelijkheidsbeginsel tot gevolg.
Ook ondernemersorganisaties waarschuwen voor bijkomende administratieve lasten en onzekerheid op het terrein. Btw koppelen aan houdbaarheidsdata vergroot de kans op fouten, interpretatieverschillen en controles achteraf. De maatregel creëert nieuwe problemen, zonder bestaande echt op te lossen.
Politiek compromis, praktische chaos
De oorsprong van de maatregel ligt in de begrotingsonderhandelingen, waar weerstand bestond tegen een algemene btw-verhoging. Het resultaat is een selectieve ingreep, gepresenteerd als ‘harmonisering’, maar in werkelijkheid een politiek compromis dat moeilijk te vertalen valt naar de winkelvloer.
De horecasector waarschuwde al vroeg voor concurrentievervalsing tussen afhaalmaaltijden uit de horeca en die uit de supermarkt. Om dat recht te trekken, werd de definitie steeds verder verfijnd, met steeds meer voorwaarden en uitzonderingen.
Beperkte impact, verkeerde signalen
De prijsimpact voor de consument blijft vermoedelijk beperkt. Het gaat vaak om producten met een lage absolute prijs, waardoor het verschil in btw nauwelijks voelbaar is. Wel bestaat de kans dat retailers psychologische prijsaanpassingen doorvoeren.
Symbolisch ligt de maatregel gevoeliger. Door verse, huisgemaakte maaltijden duurder te maken dan industriële diepvriesproducten, lijkt het beleid onbedoeld het omgekeerde te stimuleren van wat gezondheid en lokale economie vereisen.
Belgisch surrealisme in beleidsvorm
Regeltjes die uitzonderingen nodig hebben. Achterpoortjes die met nieuwe regels worden dichtgetimmerd. Compromissen die niemand echt tevreden stellen en vooral nieuwe vragen oproepen. Een fiscale maatregel die eenvoud belooft, maar complexiteit levert. Het resultaat is een beleid dat juridisch dichtgetimmerd moet worden om praktisch te kunnen functioneren.
Het kan moeilijk Belgischer worden dan dit: een technisch compromis, geboren uit politieke onhaalbaarheid, dat eindigt in administratief surrealisme.
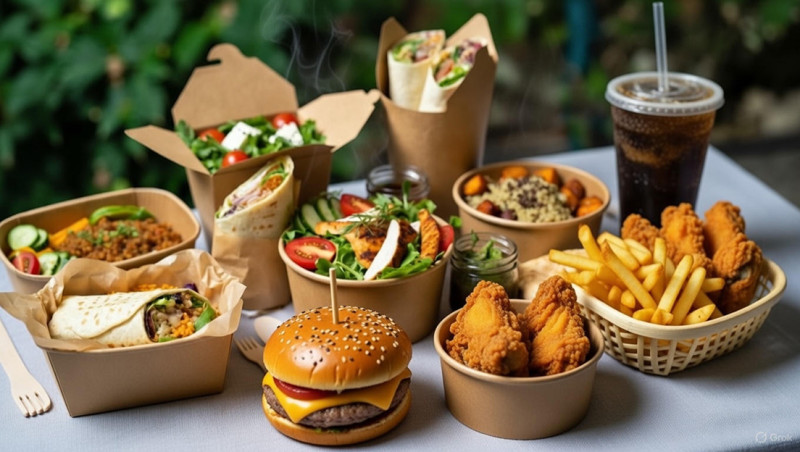
(Foto: AI-P-magazine/Grok)